- 文章
- 研究观点
- 媒体
中国游戏行业 AI系列:AI是否会取代游戏厂商?
汇丰前海证券研究部A股媒体互联网行业研究主管韩京认为,AI尚无法对游戏行业的竞争格局带来颠覆式的影响,但其影响较为积极。
AI的游戏生成能力更加强大
2026年7月,月之暗面推出Kimi K3大模型,在代码生成、长周期Agent自主任务执行上实现突破,其应用为游戏开发流程带来了较大的改善。月之暗面随之推出了游戏开发平台K399,用户输入自然语言指令即可生成游戏。此外,心动公司在2026年1月推出了AI产品TapTap Maker,帮助独立开发者大幅简化了游戏创作流程。根据公司资料,2026年上半年TapTap新发行的游戏数量超过5000款,同比增长840%,其中超过4000款由AI参与制作。这引发了投资者对AI将取代游戏公司的担忧。
游戏产品供给可能大幅增加
我们认为,今年以来AI模型的进展(例如K399的出现)表明AI技术将对游戏产业带来重要的影响,研发门槛被大幅降低。这对于游戏公司是一把“双刃剑”:一方面,游戏公司可以利用AI技术,降低开发成本,提升研发速度;但另一方面,AI降低了游戏创作难度,独立开发者和小型团队可能利用类似K399这样的平台进行游戏开发,从而带动游戏供给大幅增加,对行业的竞争格局构成影响。
但AI尚无法对竞争格局带来颠覆式的影响
我们认为AI对行业的影响更多是情绪面,而非基本面。AI尚无法对游戏竞争格局带来颠覆式的影响。
1)随着技术进一步提升,类似K399的AI游戏开发平台可能用于生成轻度游戏(例如超休闲、合成放置等),但鉴于重度游戏(例如SLG、MMORPG、ARPG、开放世界等)的开发流程极为复杂,我们认为AI工具尚无法独立开发出重度游戏。
2)目前AI能做到的仅是研发制作,完整游戏业务链还包括买量投放、社区运营、出海发行等,无法仅依赖AI即能做到。即便小型公司利用AI更便捷地进行创作,但后续的多项流程仍存在较高的门槛。
AI影响较为积极
我们认为AI的进步较具正面影响。游戏公司通过采用AI工具,实现了研发效率的提升。从研发费用率看,2025年A股游戏公司的研发费用率均值为12%,相较2021年降低了4个百分点;2025年人均创收均值为377万元,相较2021年提升了55%。
主要上市游戏公司研发费用率变化(%)
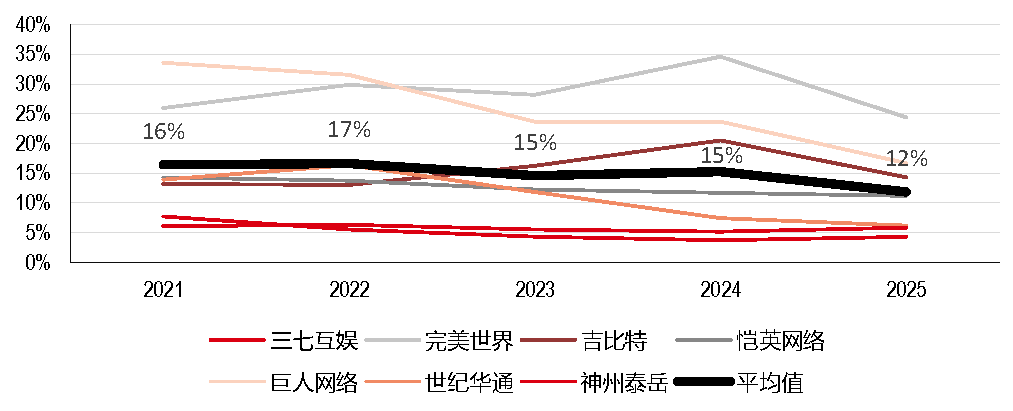
资料来源:万得、汇丰前海证券
主要上市游戏公司人均创收变化(人民币百万元)
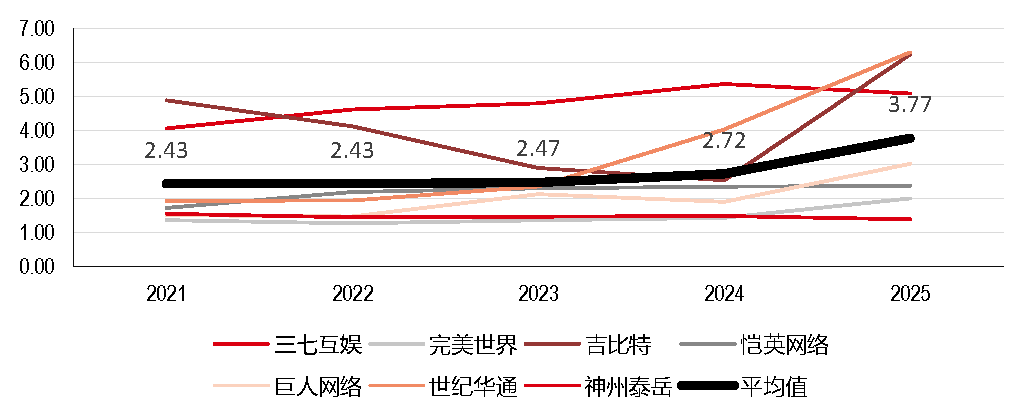
资料来源:万得、汇丰前海证券
除了对研发成本的影响外,其对收入侧也有帮助。
1)有助于长青游戏的出现。游戏用户的留存在较大程度上依赖于内容资产的更新。当前使用AI工具的游戏公司可以更快速地更新内容资产,从而延长了游戏生命周期。我们认为这将导致长青游戏的出现越来越普遍,有助于取得更稳定的收入来源。
2)有助于游戏发行海外版本。一款游戏发行海外版本需要大量翻译工作。如果计划在多个市场发行(包括欧美、日韩、中东、东南亚等),则需要准备多个语言版本。传统方式依赖于人工翻译,时间长且花费高。当前使用AI工具可以降低翻译难度,帮助游戏产品进行本地化,有助于开拓来自海外市场的收入。
以下主要负责撰写本文的分析师声明,本文中表达的观点及预测均准确地反映了他们的个人观点,他们过去、现在或将来的薪酬均与本文中的具体建议或观点没有直接或间接关系:韩京(登记编码:S1700518080001)、孙张晋(登记编码:S1700522090001)
本文由汇丰前海证券有限责任公司(“汇丰前海”)的研究部发布。
汇丰集团及其关联机构将不时以当事人或代理人的身份,向客户卖出或从客户手中买入汇丰集团研究覆盖的证券,如股票和债券(包括衍生品)。
分析师、宏观经济分析师和策略分析师所得报酬,部分参照了包括投资银行、销售交易、自营交易收入在内的汇丰集团盈利能力情况。
我们不会事先决定是否或在某个时间段内发布一份更新报告。
本文提及的有关任何公司的披露信息,请登录 https://www.hsbcnet.com/research 参阅该公司的最新报告。
其他披露信息
- 本文节选自汇丰前海已于2026年7月29日发布的研究报告,具体分析内容(包括相关风险提示)请详见相关研究报告。
- 本文中的所有市场数据截至2026年7月28日,除非在本文中已注明了其他特定日期及/或某天的特定时间点。
- 汇丰集团设有识别及管理与研究业务相关的潜在利益冲突的制度。汇丰集团分析师及其他从事研究报告准备和发布工作的人员有独立于投资银行业务的管理汇报路线。研究业务与投资银行及自营业务之间有信息隔离墙,以确保保密信息和(或)价格敏感性信息可以得到妥善处理。
- 您不可出于以下目的使用/引用本文中的任何数据作为参考:(i) 决定贷款协议、其他融资合同或金融工具项下的应付利息,或其他应付款项,(ii) 决定购买、出售、交易或赎回金融工具的价格,或金融工具的价值,和/或 (iii) 测度金融工具或投资基金的表现。
本文由汇丰前海证券有限责任公司(“汇丰前海”)发布。本文基于汇丰前海认为来源可靠的资料编制,但所用资料未经独立核实。汇丰前海受中国证券监督管理委员会(“中国证监会”)监管,具有中国证监会核准的证券投资咨询业务资格,业务许可证编号:【91440300MA5EPLHG1B】。所有与本文相关的查询须联系您在汇丰前海的联系人。汇丰前海或任何其集团公司成员(“汇丰”)对有关资料的准确性或完整性概不作任何担保、陈述或保证,也不会对此承担任何责任或义务,亦不就传递的事实或分析资料的错误负责,亦不会就任何人因依赖该等资料而引致的损害负责。本文所载资料及意见乃以刊发时的公开资料为准,乃汇丰现时之判断,如有更改,恕不另行通知。
本网站不是汇丰前海研究报告的发布平台。本文涉及的研究报告信息是基于汇丰前海已发布的研究报告编制而成。投资者只有在了解了相关研究报告中的全部信息基础上,才可能对研究报告所表达的观点形成比较全面的认识。本文仅为对相关研究报告部分内容的引用或者复述,因受技术或其他客观条件所限无法同时提供观点形成的依据等相关信息,其内容无法完整或准确表达相关研究报告的观点或意见。
本文仅用作信息参考之目的,不应视作卖方要约,也不能被视为买方要约或诱使买入证券或文中提到的其他投资产品的要约,和(或)参与任何的交易策略。本文不构成招股说明书或其他发行材料。由于本文的撰写并不考虑任何特定投资者的目标、财务状况或需要,因此本文中的建议是一般性的,并不代表个性化建议。相应地,投资者在依建议进行操作之前,要根据自身的目标、财务状况和需要,考虑所给出建议的恰当性。如需要,可获取专业的投资和税收建议。
投资者须自主做出是否买入、认购或卖出(如适用)的投资决定并自行承担投资风险。在任何情况下,汇丰集团的任何成员均不会就因依赖本文的任何资料及材料而引致或与之相关的任何直接或间接或任何其他种类的损害向接收人承担任何责任。
特定投资产品过去的表现并不预示未来的表现。任何投资或收入的价值可能会下降或上升,您可能无法收回全部投资金额。如果投资以接收人的当地货币以外的货币计价,则汇率的变化可能会对该投资的价值、价格或收入产生不利影响。如果投资没有公认的市场,投资者可能难以出售其投资或获得有关其价值或风险程度的可靠信息。本文中包含的某些陈述可能被视为前瞻性陈述,提供对未来事件的当前预期或预测。此类前瞻性陈述并非对未来业绩或事件的保证,并涉及风险和不确定性。由于各种因素,实际结果可能与此类前瞻性陈述中描述的结果存在重大差异。
本文仅供参考,不得出于任何目的直接或间接地全部或部分重新分发或传递给任何其他人。本文在其他司法管辖区的分发可能受到法律的限制,拥有本文的人应了解并遵守任何此类限制。接受本文,即表示您同意受上述说明的约束。若本文发送至汇丰前海关联机构的任一客户,则向该接收人的提供须受接收人与该关联机构之间达成的商业条款约束。本文旨在全文分发。除非适用法律另有许可,否则如欲使用汇丰集团服务进行本文所述任何投资的交易,请联系所在司法管辖区的汇丰集团成员。
本文提到的某些投资产品可能不具备在某些国家和地区进行销售的资格,因此它们并不适用于所有类型的投资者。有关本文中提到的投资产品的适当性问题,投资者应咨询其汇丰集团代表。
本网站供中国大陆地区使用。本网站内提供的产品及信息供位于中国大陆地区的客户访问。如果您身在中国大陆地区以外的其他国家或地区,汇丰前海不能保证能根据您所身处或居住的国家或地区的相关法律法规而向您提供本网站下的相关产品和服务。本网站上提供的资料无意被任何人传递至或使用于相关法律法规限制或禁止传播或使用该等资料的任何国家或地区,也无意供该等国家或地区的人们使用。
任何涉及本文或其分发而引起的争议均适用中华人民共和国法律,并应受中华人民共和国境内具有管辖权的法院排他管辖。
©版权所有 2026 汇丰前海证券有限责任公司,不得转载。未经汇丰前海证券有限责任公司的事先书面许可,不得对本文任何部分进行复制、存储于检索系统,或以任何电子、机械、影印、记录或其他形式或方式进行传输。