- 文章
- 研究观点
- 农产品
中国化工行业 厄尔尼诺影响分析:2015年厄尔尼诺启示
汇丰前海证券研究部A股石油石化和新材料行业研究主管茹艺基于2015年情形,对2026-2027年潜在的“超级厄尔尼诺”影响进行了分析。
什么是厄尔尼诺?
厄尔尼诺是赤道太平洋中部和东部海面温度升高的现象,是一种对全球农业和化工行业具有深远影响的重大气候事件。厄尔尼诺可显著改变全球天气模式,可导致东南亚、印度和澳大利亚干旱和高温、南美洲部分地区降雨量增加,也可改变中国的降水模式。
2015-2016年厄尔尼诺现象案例研究:
历史上,2015-2016年超强厄尔尼诺事件持续大约20个月(2014年10月至2016年5月),相对海洋尼诺指数(RONI)峰值达到+2.3°C(2015年12月),是1951年以来最强烈的厄尔尼诺事件之一。美国国家海洋和大气管理局(NOAA)于2026年6月11日正式确认厄尔尼诺现象已形成,预计其2026-2027年极有可能演变为“超级厄尔尼诺”,并成为1951年以来最强的一次厄尔尼诺:强度或在2026年11月至12月达到峰值,并持续至2027年上半年。因此,我们认为分析2015-2016年厄尔尼诺现象的影响可为此次即将到来的事件提供参考。
根据NOAA、美国农业部和万得数据,2015-2016年厄尔尼诺期间东南亚遭遇干旱,导致糖和天然橡胶等农产品产量大幅下降。厄尔尼诺现象结束后,这些大宗商品的价格急剧上升,其中糖和橡胶价格从最低点上涨一倍以上,棕榈油价格从最低点上涨约50%。全球主粮供应则得益于地理多样化而保持韧性。秘鲁生产部和万得数据显示,鱼粉方面的厄尔尼诺现象始于2014年,水温上升导致秘鲁近海鳀鱼的生物量急剧下降。政府因而取消了2014年第二个捕捞季,导致2014年全年捕捞量几乎减半。鱼粉产量随之大幅减少,推动价格急剧上涨。2015年,尽管正值超强厄尔尼诺的峰值期,但秘鲁的捕捞量强劲反弹,鱼粉价格随着供应的恢复而稳步回落。
2026-2027年潜在的“超级厄尔尼诺”影响:
(1)软性商品前景较佳。鱼粉、棕榈油、天然橡胶和糖历史上更易受到厄尔尼诺所引发的生产中断的影响,因此面临更大的产量压力和价格上行压力。我们认为可能会重现类似走势,天然橡胶、糖和棕榈油有望迎来显著的上涨空间。对鱼粉而言,厄尔尼诺现象早期通常发生供应冲击,但之后价格会随着捕捞量的恢复而回归正常水平。
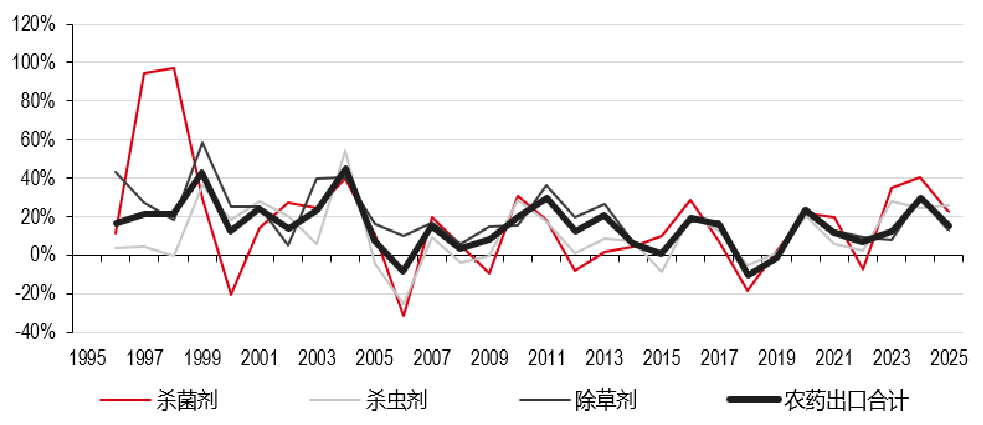
(2)厄尔尼诺或推动农药需求。气温升高和气候湿润可能加剧病虫害压力,农药施用频率因此上升,其中杀虫剂有望最直接受益。在2015-2016年前次厄尔尼诺周期中,中国农药出口于2016年加速增长。鉴于中国在全球农药供应中的份额不断提升且贡献全球总产量的85%以上(资料来源:中国农药工业协会),我们预计海外需求将由于厄尔尼诺现象而走强,中国相关出口量有望随之增加。
中国农药出口同比增速(%)
资料来源:万得、汇丰前海证券
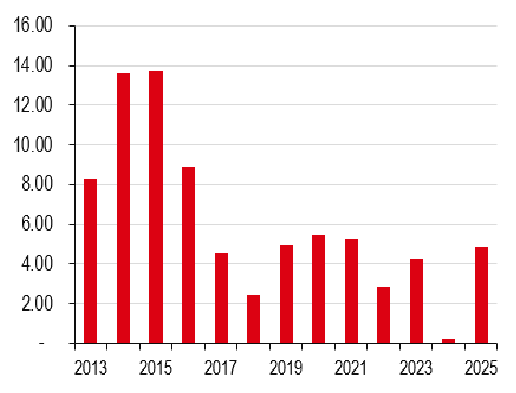
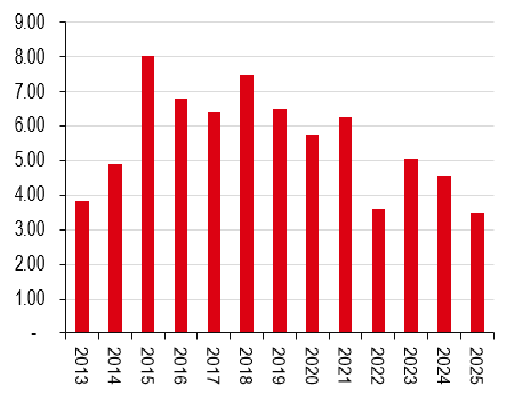
(3)尿素销量和利润率有望随着出口回暖而双双上升。历史上,厄尔尼诺现象本身对化肥价差的影响较为有限,但可以提振海外需求。同时,海外天然气价格上涨提升了海外化肥的利润率。鉴于中国为应对国内供应过剩而逐步放宽尿素出口限制,我们认为尿素出口量和利润率有望在海外生产成本高企的背景下提升。
中国尿素出口(百万吨)
资料来源:万得、汇丰前海证券
中国磷酸二铵出口(百万吨)
资料来源:万得、汇丰前海证券
以下主要负责撰写本文的分析师声明,本文中表达的观点及预测均准确地反映了他们的个人观点,他们过去、现在或将来的薪酬均与本文中的具体建议或观点没有直接或间接关系:茹艺(登记编码:S1700520120001)、沙弋惠(登记编码:S1700519100001)。
本文由汇丰前海证券有限责任公司(“汇丰前海”)的研究部发布。
汇丰集团及其关联机构将不时以当事人或代理人的身份,向客户卖出或从客户手中买入汇丰集团研究覆盖的证券,如股票和债券(包括衍生品)。
分析师、宏观经济分析师和策略分析师所得报酬,部分参照了包括投资银行、销售交易、自营交易收入在内的汇丰集团盈利能力情况。
我们不会事先决定是否或在某个时间段内发布一份更新报告。
本文提及的有关任何公司的披露信息,请登录https://www.hsbcnet.com/research参阅该公司的最新报告。
其他披露信息
- 本文节选自汇丰前海已于2026年9月22日发布的研究报告,具体分析内容(包括相关风险提示)请详见相关研究报告。
- 本文中的所有市场数据截至2026年9月18日,除非在本文中已注明了其他特定日期及/或某天的特定时间点。
- 汇丰集团设有识别及管理与研究业务相关的潜在利益冲突的制度。汇丰集团分析师及其他从事研究报告准备和发布工作的人员有独立于投资银行业务的管理汇报路线。研究业务与投资银行及自营业务之间有信息隔离墙,以确保保密信息和(或)价格敏感性信息可以得到妥善处理。
- 您不可出于以下目的使用/引用本文中的任何数据作为参考:(i)决定贷款协议、其他融资合同或金融工具项下的应付利息,或其他应付款项,(ii) 决定购买、出售、交易或赎回金融工具的价格,或金融工具的价值,和/或 (iii) 测度金融工具或投资基金的表现。
本文由汇丰前海证券有限责任公司(“汇丰前海”)发布。本文基于汇丰前海认为来源可靠的资料编制,但所用资料未经独立核实。汇丰前海受中国证券监督管理委员会本文由汇丰前海证券有限责任公司(“汇丰前海”)发布。本文基于汇丰前海认为来源可靠的资料编制,但所用资料未经独立核实。汇丰前海受中国证券监督管理委员会(“中国证监会”)监管,具有中国证监会核准的证券投资咨询业务资格,业务许可证编号:【91440300MA5EPLHG1B】。所有与本文相关的查询须联系您在汇丰前海的联系人。汇丰前海或任何其集团公司成员(“汇丰”)对有关资料的准确性或完整性概不作任何担保、陈述或保证,也不会对此承担任何责任或义务,亦不就传递的事实或分析资料的错误负责,亦不会就任何人因依赖该等资料而引致的损害负责。本文所载资料及意见乃以刊发时的公开资料为准,乃汇丰现时之判断,如有更改,恕不另行通知。
本网站不是汇丰前海研究报告的发布平台。本文涉及的研究报告信息是基于汇丰前海已发布的研究报告编制而成。投资者只有在了解了相关研究报告中的全部信息基础上,才可能对研究报告所表达的观点形成比较全面的认识。本文仅为对相关研究报告部分内容的引用或者复述,因受技术或其他客观条件所限无法同时提供观点形成的依据等相关信息,其内容无法完整或准确表达相关研究报告的观点或意见。
本文仅用作信息参考之目的,不应视作卖方要约,也不能被视为买方要约或诱使买入证券或文中提到的其他投资产品的要约,和(或)参与任何的交易策略。本文不构成招股说明书或其他发行材料。由于本文的撰写并不考虑任何特定投资者的目标、财务状况或需要,因此本文中的建议是一般性的,并不代表个性化建议。相应地,投资者在依建议进行操作之前,要根据自身的目标、财务状况和需要,考虑所给出建议的恰当性。如需要,可获取专业的投资和税收建议。
投资者须自主做出是否买入、认购或卖出(如适用)的投资决定并自行承担投资风险。在任何情况下,汇丰集团的任何成员均不会就因依赖本文的任何资料及材料而引致或与之相关的任何直接或间接或任何其他种类的损害向接收人承担任何责任。
特定投资产品过去的表现并不预示未来的表现。任何投资或收入的价值可能会下降或上升,您可能无法收回全部投资金额。如果投资以接收人的当地货币以外的货币计价,则汇率的变化可能会对该投资的价值、价格或收入产生不利影响。如果投资没有公认的市场,投资者可能难以出售其投资或获得有关其价值或风险程度的可靠信息。本文中包含的某些陈述可能被视为前瞻性陈述,提供对未来事件的当前预期或预测。此类前瞻性陈述并非对未来业绩或事件的保证,并涉及风险和不确定性。由于各种因素,实际结果可能与此类前瞻性陈述中描述的结果存在重大差异。
本文仅供参考,不得出于任何目的直接或间接地全部或部分重新分发或传递给任何其他人。本文在其他司法管辖区的分发可能受到法律的限制,拥有本文的人应了解并遵守任何此类限制。接受本文,即表示您同意受上述说明的约束。若本文发送至汇丰前海关联机构的任一客户,则向该接收人的提供须受接收人与该关联机构之间达成的商业条款约束。本文旨在全文分发。除非适用法律另有许可,否则如欲使用汇丰集团服务进行本文所述任何投资的交易,请联系所在司法管辖区的汇丰集团成员。
本文提到的某些投资产品可能不具备在某些国家和地区进行销售的资格,因此它们并不适用于所有类型的投资者。有关本文中提到的投资产品的适当性问题,投资者应咨询其汇丰集团代表。
本网站供中国大陆地区使用。本网站内提供的产品及信息供位于中国大陆地区的客户访问。如果您身在中国大陆地区以外的其他国家或地区,汇丰前海不能保证能根据您所身处或居住的国家或地区的相关法律法规而向您提供本网站下的相关产品和服务。本网站上提供的资料无意被任何人传递至或使用于相关法律法规限制或禁止传播或使用该等资料的任何国家或地区,也无意供该等国家或地区的人们使用。
任何涉及本文或其分发而引起的争议均适用中华人民共和国法律,并应受中华人民共和国境内具有管辖权的法院排他管辖。
©版权所有 2026 汇丰前海证券有限责任公司,不得转载。未经汇丰前海证券有限责任公司的事先书面许可,不得对本文任何部分进行复制、存储于检索系统,或以任何电子、机械、影印、记录或其他形式或方式进行传输。